Nhà ở xã hội là
chính sách an sinh quan trọng nhằm hỗ trợ người có thu nhập thấp tiếp cận chỗ ở
ổn định. Bên cạnh các điều kiện mua, thuê mua, quy định về chuyển nhượng nhà ở
xã hội cũng được nhiều người quan tâm.
Căn cứ theo Điều
82 Luật Nhà ở 2023, nhà ở xã hội được chia 2 loại: Nhà ở xã hội là chung cư và
nhà ở xã hội riêng lẻ
1. Khoản phí không phải mất khi bán nhà ở xã hội
sau 05 năm
Theo điểm e, khoản
1, Điều 89 Luật Nhà ở 2023, sau thời hạn 05 năm kể từ ngày đã thanh toán đủ tiền
mua nhà ở, bên mua nhà ở xã hội được bán lại nhà ở này theo cơ chế thị trường
cho đối tượng có nhu cầu nếu đã được cấp Giấy chứng nhận. Đáng chú ý, khi chuyển
nhượng, bên bán không phải nộp tiền sử dụng đất và phải nộp thuế thu nhập theo
quy định của pháp luật về thuế.
Lưu ý: Đối với trường hợp bán nhà ở xã hội là nhà
ở riêng lẻ, bên bán vẫn phải nộp tiền sử dụng đất theo quy định của Chính phủ
và phải nộp thuế thu nhập theo quy định của pháp luật về thuế.
2. Các khoản thuế, phí bắt buộc phải nộp khi chuyển
nhượng nhà ở xã hội sau 05 năm
Sau 05 năm, để được chuyển nhượng nhà ở xã hội, người bán cần đáp ứng đủ
hai điều kiện, bao gồm: “Đã mua hoặc thuê mua nhà ở xã hội đủ 05 năm kể từ
ngày thanh toán đủ tiền mua, tiền thuê mua nhà ở”; “Đã được cấp Giấy chứng
nhận đối với nhà ở”.
Mặc dù không phải
nộp tiền sử dụng đất trong trường hợp nhà ở xã hội không phải là nhà ở riêng lẻ,
việc chuyển nhượng vẫn có thể phát sinh các khoản thuế, phí, lệ phí theo quy định.
2.1. Tiền sử dụng đất
Như đã đề cập ở
trên, bên bán vẫn phải nộp tiền sử dụng đất khi thực hiện chuyển nhượng nhà ở
riêng lẻ. Cụ thể quy định tại Điều 42 Nghị định 100/2024/NĐ-CP ngày 26/07/2024
của Chính phủ quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản
lý nhà ở xã hội. Theo đó, ngoài các khoản phải nộp theo quy định của pháp luật,
bên bán vẫn phải nộp 50% tiền sử dụng đất theo quy định của pháp luật về đất
đai. Thời điểm tính tiền sử dụng đất là thời điểm nộp hồ sơ hợp lệ để công nhận
quyền sử dụng đất theo quy định của pháp luật về đất đai.
2.2. Thuế thu nhập các nhân
Người bán, mặc dù
được miễn tiền sử dụng đất trong trường hợp nhà ở xã hội không phải nhà ở riêng
lẻ, vẫn phải thực hiện nghĩa vụ về thuế thu nhập cá nhân theo quy định pháp luật
về thuế. Cụ thể, tại Điều 14 Luật Thuế thu nhập cá nhân 2025, thuế thu nhập cá
nhân đối với thu nhập từ việc chuyển nhượng bất động sản là 2% giá chuyển nhượng,
trừ trường hợp được miễn.
Như vậy, mức thuế
thu nhập cá nhân người bán phải đóng là:
Thuế thu nhập cá nhân = Giá chuyển nhượng nhà ở xã
hội x Thuế suất 2%
2.3. Lệ phí trước bạ
Khi thực hiện thủ
tục đăng ký sang tên quyền sở hữu nhà ở, người nhận chuyển nhượng cũng có phát
sinh nghĩa vụ nộp lệ phí trước bạ; đối với nhà, đất là 0,5% theo Điều 8 Nghị định
số 10/2022/NĐ-CP ngày 15/01/2022 của Chính phủ quy định về lệ phí trước bạ.
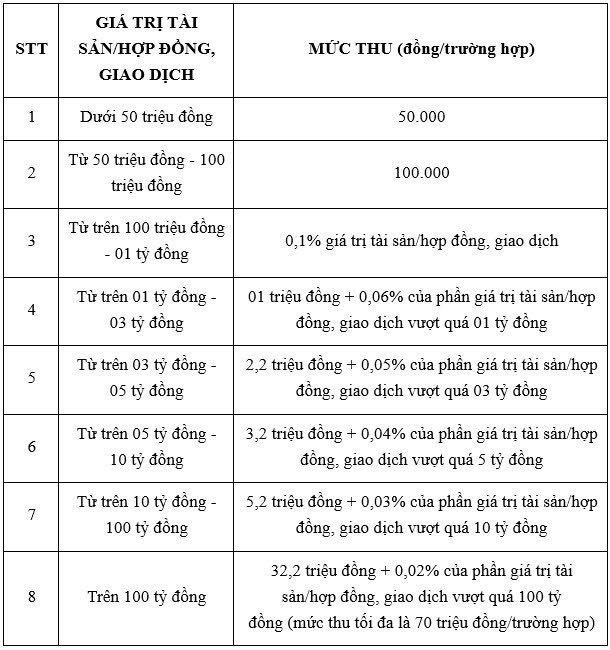
2.4. Phí công chứng hợp đồng chuyển nhượng
Hợp đồng chuyển
nhượng nhà ở thuộc trường hợp phải công chứng theo quy định pháp luật, trừ trường
hợp pháp luật có quy định khác. Phí công chứng được xác định dựa trên giá trị
tài sản hoặc hợp đồng, giao dịch theo quy định về mức phí công chứng, cụ thể tại
Điều 4 Thông tư 257/2016/TT-BTC ngày 11/11/2016 của Bộ Tài chính quy định mức
thu, chế độ thu, nộp, quản lý, sử dụng phí công chứng; phí chứng thực; phí thẩm
định tiêu chuẩn, điều kiện hành nghề công chứng; phí thẩm định điều kiện hoạt động
văn phòng công chứng; lệ phí cấp thẻ công chứng viên.
Mọi vấn đề cần tư vấn cụ thể hoặc hỗ trợ thực hiện
các thủ tục liên quan, Quý độc giả có thể liên hệ đến Công ty Luật TNHH XTVN để
được tư vấn đảm bảo quá trình thực hiện đúng pháp luật và hiệu quả.


 Đăng bởi, XTLaw
 09:00 26/09/2026
 Lượt xem (32)